Wednesday, April 27, 2022

Personal Finance: ভাগ ৭, Power of Compounding

<< ভাগ ৬ ভাগ ৮ >>

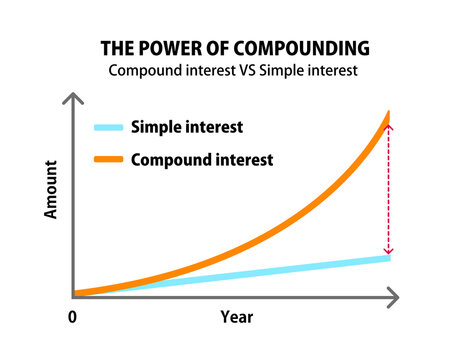
Power of compounding এটা শক্তিশালী কৌশল, যিয়ে আমাৰ ধন দ্ৰুতগতিত বৃদ্ধি কৰাত সহায় কৰে।

আমি সকলোৱে চক্ৰবৃদ্ধি সুদ (compound interest) ৰ বিষয়ে জানো। কোনো এটা পৰিমানৰ ধনৰ পৰা বছৰত আৰ্জন কৰা সুদ ইয়াৰ মুলধনৰ লগত যোগ হৈ পিচৰ বছৰত তাৰ ওপৰত সুদ পোৱা যায়। এই প্ৰক্ৰিয়াটো সঘনে দীৰ্ঘ সময়ৰ বাবে কৰিলে ধন দ্ৰুতগতিত বৃদ্ধি হয়।

উদাহৰণ হিচাবে আমি যদি মাহে মাত্ৰ ২০০০ টকা (বছৰত ২৪,০০০ টকা) ২০ বছৰৰ বাবে জমা কৰি থৈ যাও আৰু বছৰত ৮% সুদ পাওঁ, তেতিয়া ২০ বছৰৰ মুৰত আমি প্ৰায় ১১ লাখ ৮৬ হাজাৰ টকা পাম। তলৰ চিত্ৰলৈ মন কৰিলে দেখা যাব যে আমি মাত্ৰ ৪,৮০,০০০ টকাহে জমা কৰিছো (২৪০০০ x ২০), প্ৰায় ৭ লাখ টকা আমি সুদ পাইছো।

মাহে ২০০০ টকা (বছৰত ২৪,০০০ টকা) ২০ বছৰৰ বাবে জমা কৰাৰ ফল, ৮% সুদ্।

তেনেদৰে যদি মাহে ২০০০ টকা (বছৰত ২৪০০০ টকা) ২০ বছৰৰ বাবে জমা কৰি থৈ যাও আৰু বছৰত ৮% সুদ পাওঁ, আৰু তাৰপৰা পোৱা টকা আমি আন ১০ বছৰৰ বাবে ৮% হাৰত জমা থও, তেতিয়া ৩০ বছৰৰ মুৰত আমি প্ৰায় ২৫ লাখ ৬০ হাজাৰ টকা পাম। তলৰ চিত্ৰলৈ মন কৰিলে দেখা যাব যে আমি ৪,৮০,০০০ টকাহে জমা কৰিছো (২৪০০০ x ২০), প্ৰায় ২০ লাখ টকা আমি সুদ পাইছো। ভালদৰে চালে জানিম যে আমি ৩০ নং বছৰটোত সুদ পাইছো প্ৰায় ১ লাখ ৮৯ হাজাৰ টকা, ই ইয়াৰ আগৰ বছৰত পোৱা সুদৰ পৰিমানতকৈ বেছি! এনেদৰে যিমানে বেছি বছৰৰ বাবে জমা থম, সিমানে বেছি বৰ্ধিত হাৰত সুদ্ পোৱা যাব।

মাহে ২০০০ টকা (বছৰত ২৪,০০০ টকা) ৩০ বছৰৰ বাবে জমা কৰাৰ ফল, ৮% সুদ্।

ইয়েই power of compounding ক বুজাই। আমি যিমানে দীৰ্ঘ দিনৰ বাবে ধন জমা কৰিব পাৰো, আমাৰ ধন সিমানে বেছি বৃদ্ধি হয়।

আকৌ যদি আমি বেছি সুদ পাব পাৰো, তেতিয়া ধন আৰু বেছি দ্ৰুত গতিত বৃদ্ধি হয়। উপৰত দিয়া উদাহৰণত যদি আমি ৮% ৰ সলনি ৯% সুদ পাব পাৰো, তেতিয়া ৩০ বছৰৰ মূৰত আমি ৪,৮০,০০০ টকা জমা কৰি প্ৰায় ৩১ লাখ ৬৮ হাজাৰ টকা পাম।

মাহে ২০০০ টকা (বছৰত ২৪,০০০ টকা) ৩০ বছৰৰ বাবে জমা কৰাৰ ফল, ৯% সুদ্।

আমি power of compounding ৰ সহায়ত অতি সহজতে আমাক লগা ধন সাচিব পাৰো। কিন্তু তাৰ বাবে এই কেইটা কথা মনত ৰাখিব লাগিব:

  • ধন দীৰ্ঘ দিনৰ বাবে বিৰতি নোহোৱাকে সাঁচিব লাগিব।
  • চেষ্টা কৰিব লাগে যাতে ধনৰ ওপৰত যিমান পাৰি বেচি সুদ পাব পাৰো।


The views posted here are entirely mine and they are not necessarily correct. You are most welcome to differ to them. Please post your views as comment.

Friday, April 15, 2022

Personal Finance: ভাগ ৬, মুদ্ৰাস্ফীতি

<< ভাগ ৫ ভাগ ৭ >>

সাধাৰণ ভাষাত বস্তুৰ মূল্য বৃদ্ধিৰ হাৰক মুদ্ৰাস্ফীতি বুলি ক'ব পাৰি। বস্তুৰ মূল্য বৃদ্ধি হোৱাৰ বাবে টকাৰ ক্ৰয় কৰা ক্ষমতা হ্ৰাস পায়।

উদাহৰণ হিচাবে যদি আমি ১০০ টকা ঘৰতে থৈ দি ৫ বছৰৰ পিচত উলিয়াও, তেতিয়া যদিও দেখাত একো সলনি হোৱা নাই (টকা ১০০ টকাই আছে), তথাপি ৫ বছৰৰ আগত ১০০ টকাৰে যি বস্তু কিনিব পাৰিলোহেতেন, ৫ বছৰৰ পিচত নোৱাৰিম। যদি মুদ্ৰাস্ফীতিৰ হাৰ বছৰেকীয়া ৬% ধৰা যায়, তেতিয়া ৫ বছৰৰ পিচত ১০০ টকাৰ মূল্য হ'ব ৭৩.৩৯ টকা। ইয়াক তলত দেখুওৱা ধৰণে গনণা কৰিব পাৰি।

২০১২ চনলৈ ভাৰতত মুদ্ৰাস্ফীতিৰ হাৰ ওপৰত দিয়া ধৰণৰ, ২০২০ চনত মুদ্ৰাস্ফীতিৰ হাৰ আছিল ৬.৬২%, ২০২২ চনত হয়তো ৮% বা আৰু বেছি হ'ব পাৰে।

গতিকে ধন ঘৰত থৈ দিয়া বা বহুত কম সুদত জমা থোৱা একেবাৰে অৰ্থহীন।
মুদ্ৰাস্ফীতিক ধনৰ silent killer বুলি কোৱা হয়। আমি নজনাকে ই আমাৰ ধনৰ মূল্য কমাই দিয়ে। আমি ধন বিনিয়োগ কৰাৰ সময়ত চাব লাগে যাতে মুদ্ৰাস্ফীতিৰ হাৰতকৈ বেছি return পাব পাৰো।


The views posted here are entirely mine and they are not necessarily correct. You are most welcome to differ to them. Please post your views as comment.

Wednesday, April 6, 2022

Personal Finance: ভাগ ৫, আৰ্থিক সুৰক্ষা

<< ভাগ ৪ ভাগ ৬ >>

আমি আমাৰ আৰু আমাৰ পৰিয়ালৰ আৰ্থিক সুৰক্ষাৰ (financial security) কথা প্ৰথমতে চিন্তা কৰিব লাগে যাতে কিবা কাৰণত উপাৰ্জন কৰা মানুহজনৰ আৰ্জন ক্ষমতা নোহোৱা হ'লেও পৰিয়ালটো সুকলমে চলিব পাৰে।

আৰ্থিক সুৰক্ষাৰ লগত জড়িত থকা বিষয় কেইটা হ'ল:

  1. Emergency fund, ইয়াৰ বিষয়ে বিতংকৈ ইয়াত পঢ়ক।
  2. জীৱন বীমা। ইয়াৰ বিষয়ে বিতংকৈ ইয়াত পঢ়ক।
  3. Medical / health insurance: আজিকালি আমাৰ জীৱনত অনিশ্চয়িতা যথেষ্ট বেছি। মানুহৰ খোৱা বোৱা, জীৱন শৈলী আদি ভাল নহয়, সকলো ক্ষেত্ৰতে মাত্ৰ মানসিক উদ্বেগ (tension), এনে ক্ষেত্ৰত মানুহ অতি সোনকালে বেমাৰত পৰাৰ সম্ভাৱনা থাকে। আৰু দিনক দিনে যেন নতুন নতুন বেমাৰ আহিহে আছে। ইয়াৰ খৰছো দিনক দিনে বেছি হৈ আহিছে।
    ইয়াৰ লগত যুঁজিবলৈ health insurance প্রয়োজনীয় হৈ পৰিছে।

পৰিয়ালৰ আৰ্থিক সুৰক্ষা সুনিশ্চিত কৰাৰ পিচত আমি বাকি থকা ধন নিবেশ (invest) কৰিব লাগে।


The views posted here are entirely mine and they are not necessarily correct. You are most welcome to differ to them. Please post your views as comment.

Sunday, March 27, 2022

Personal Finance: ভাগ ৪, সঞ্চয়

<< ভাগ ৩ ভাগ ৫ >>

সঞ্চয় (saving) কৰাতো অতি আৱশ্যকীয়। মানুহে সাধাৰণতে মাহৰ সকলোবোৰ খৰচ কৰাৰ পিচত যিখিনি বাচি থাকে তাক সঞ্চয় কৰে। কিন্তু ইয়াক নকৰি আৰম্ভণীতেই আগতে নিৰ্ধাৰিত পৰিমানৰ ধন সঞ্চয় কৰি বাচি থকা খিনিৰে মাহৰ খৰচ চলাব পাৰিলে ভাল।

আমি সদায় আমাৰ সঞ্চয় বঢ়াবলৈ চেষ্টা কৰিব লাগে। তাৰ বাবে আমি:

  1. আয় (income) বঢ়াব যত্ন কৰিব লাগে, যাৰ বাবে আমি:
    • কম দৰমহাৰ চাকৰি এৰি বেচি দৰমহাৰ চাকৰি ল'ব পাৰো।
    • আমাৰ নিজৰ দক্ষতা বঢ়োৱাৰ যত্ন কৰিব পাৰো, যেনে কিবা নতুন দক্ষতা (skill) শিকিব বা higher degree ল'ব পাৰো, যিয়ে আমাক বেচি দৰমহাৰ চাকৰি পোৱাত সহায়ক হ'ব পাৰে।
    • নতুন চাকৰি পোৱাৰ সময়ত বা বছৰেকীয়া increment ৰ সময়ত আলোচনা (negotiate) কৰি দৰমহা বঢ়াই ল'ব পাৰো।
    • আৰু আন কিবা income ৰ ব্যৱস্থা কৰিব পাৰো, যেনে চাকৰিৰ লগতে কিবা part time ব্যৱসায়।
    • চাব লাগে যাতে জমা কৰি থোৱা ধনে আমাক উপযুক্ত সুদ্ (return) দিয়ে। যেনে savings account ত নাৰাখি আমি আমাৰ সাঁচতীয়া ধন fixed deposit বা mutual fund ত ৰাখিব পাৰো। বেংকত FD নকৰি আন কোম্পানী (যেনে HDFC) ত কৰিলে হয়তো বেছি return পাব পাৰো।
  2. খৰচ কম কৰিবৰ বাবে আমি:
    • অনাৱশ্যকীয় সামগ্ৰী কিনা বন্ধ বা কম কৰিব পাৰো। আমি বজাৰত যাওতে আমাক লগা সামগ্ৰীৰ তালিকা লগত লৈ গৈ সেইমতে বস্তু কিনিব পাৰো। বহু সময়ত আমি দোকানত (বিশেষকে super market বিলাকত) গৈ ভাল লাগি কিছু সামগ্ৰী কিনি আনো যিবিলাক ঘৰত এনেয়ে পৰি থাকে।
    • মনৰ নিয়ন্ত্রণ নাথাকিলে card (বিশেষকে credit card) ব্যৱহাৰ কৰিব নালাগে, কিয়নো card ত বস্তু কিনিলে গাত নালাগে। পইচা দি কিনিলেহে বুজি পোৱা যায় যে জেপৰ পৰা ধন ওলাই গৈছে।
    • Impulse buying (বস্তু এটা দেখিলেই বা ভাল লাগিলেই কিনা) কৰিব নালাগে। ইয়াৰ বাবে আমি চাব লাগে যে বস্তু এটা আমাৰ জীৱনত কিমান প্ৰয়োজনীয়। যদি আমি কিছু দিন ৰৈ দেখো যে বস্তুটো নোহোৱাকেও আমি ঠিকেই চলি আছো, তেতিয়া আমি জানিম যে বস্তুটো ইমান প্ৰয়োজনীয় নহয়।
    • আজিকালি বহুত super market ত offer চলি থাকে, সেই হিচাবত বস্তু কিনিলে কম দামত কিনিব পাৰি। যেনে DMart ত সদায় কিবা নহয় কিবা buy 1 get 1 চলি থাকে, তাৰ পৰা ভালদৰে চাই কিনিলে বহুত বস্তু আধা দামত কিনিব পাৰি।
    • সঘনাই lifestyle উন্নত কৰা যথেষ্ট costly, যেনে গাড়ী, মোবাইল সলোৱা আদি। বহুত মানুহে লগৰ আন মানুহক দেখাক দেখি এনে কৰি পিচত অসুবিধাৰ সন্মুখিন হয়।
    • সঘনাই ৰেস্তোৰাত খোৱা স্বাস্থ্যৰ বাবে বৰ ভাল নহয়, খৰছো বেছি, কমাব পাৰিলে ভাল।
    • ভালদৰে income tax ৰ পৰিকল্পনা কৰি অতিৰিক্ত tax দিয়া কমাব পাৰি।
    • সকলো ধৰণৰ loan যিমান পাৰি সিমান সোনকালে পৰিশোধ কৰাৰ চেষ্টা কৰিব লাগে।
    • আমি আমাৰ মাহেকীয়া budget (কি বস্তুত কিমান পৰিমাণৰ ধন খৰচ কৰিম) প্ৰস্তুত কৰি সেইমতে চলিব পাৰো।

আমি প্ৰতি মাহতে কিছু পৰিমানৰ ধন সাঁচিব যত্ন কৰিব লাগে, তেতিয়াহে তাক আমি আমাৰ আন কামত ব্যৱহাৰ কৰিব পাৰো।


The views posted here are entirely mine and they are not necessarily correct. You are most welcome to differ to them. Please post your views as comment.

Wednesday, March 23, 2022

Personal Finance: ভাগ ৩, আয় (Income)

<< ভাগ ২ ভাগ ৪ >>

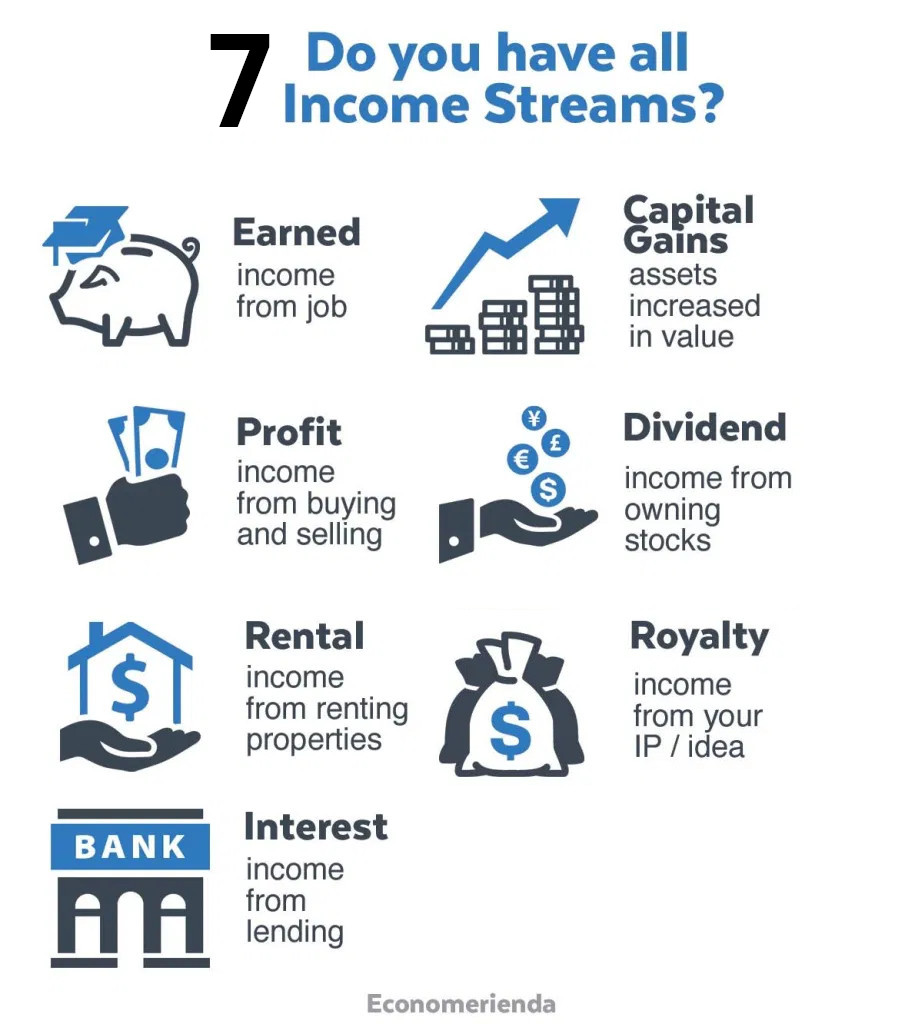
আয় (Income) হ'ল personal finance ৰ ভেঁটি (foundation), ই সকলো উৎসৰ পৰা হোৱা অৰ্থৰ প্ৰবাহক (inflow) বুজায়। যেনে দৰমহা, ঘৰৰ ভাড়া, বেংকৰ সুদ্, stock বা mutual fund ৰ পৰা পোৱা dividend আদি।

মুখ্যতঃ আয় দুই ধৰণৰ:

  • পৰিশ্ৰম ভিত্তিক: ইয়াত আমি দৈহিক বা মানসিক পৰিশ্ৰম কৰি ধন উপাৰ্জন কৰো, যেনে চাকৰি কৰা। ইয়াক active income বুলিও কোৱা হয় কিয়নো যেতিয়ালৈ মানুহজনে কাম কৰি থাকিব তেতিয়ালৈহে উপাৰ্জন হৈ থাকিব।
  • মূলধন ভিত্তিক: ইয়াত আমি আমাৰ ধন নিবেশ (invest) কৰি উপাৰ্জন কৰো, যেনে business ৰ পৰা অহা উপাৰ্জন, বেংকৰ সুদ্ আদি। ইয়াক passive income বুলিও কয়, ইয়াত উপাৰ্জন মানুহজনৰ ওপৰত নিৰ্ভৰ নকৰে।

আমি আমাৰ আয় বঢ়োৱাৰ ওপৰত গুৰুত্ব দিব লাগে। যিমান পাৰি ধন সঞ্চয় (save) কৰি তাক ভালদৰে নিবেশ (invest) কৰিব লাগে যাতে তাৰ পৰাও ভাল আয় হয়।


The views posted here are entirely mine and they are not necessarily correct. You are most welcome to differ to them. Please post your views as comment.

Friday, March 11, 2022

Personal Finance: ভাগ ২

<< ভাগ ১ ভাগ ৩ >>

Personal finance বুলিলে অৰ্থৰ সকলো ধৰণৰ তত্ত্বাৱধান, সঞ্চয় (saving), আৰু বিনিয়োগ (investment) কৰা বুজাই যাতে অৰ্থৰ বৃদ্ধি হয়।

আমাৰ সকলোৰে জীৱনত অৰ্থৰ যথেষ্ট প্ৰয়োজনীয়তা আছে। চৰকাৰী চাকৰিৰ সংখ্যা কমিছে, বেচৰকাৰি চাকৰিত একো সুৰক্ষা নাই, যিকোনো সময়তে চাকৰি বন্ধ হ'ব পাৰে, পেন্সন নাই আদি নানা সমস্যা। Personal finance ৰ জ্ঞানে আমাক বৰ্তমান আৰু ভবিষ্যত সময়ত জীৱন সুকলমে চলাই নিয়াত সহায় কৰে, আমাৰ জীৱনৰ প্ৰতিটো পৰ্যায়তে উপযুক্ত পৰিমানত অৰ্থৰ যোগান ধৰাত সহায়ক হয়।

Personal Finance ৰ পৰিকল্পনাৰ লগত জড়িত থকা বিষয় কেইটা হ'ল:

  1. আয় (income)
  2. খৰচ
  3. সঞ্চয় (saving)
  4. আৰ্থিক সুৰক্ষা (financial security): আমাৰ জীৱনত আহিব পৰা বিভিন্ন ধৰণৰ আৰ্থিক সংকট (risk) ৰ পৰা আমাক সুৰক্ষা দিব পৰা বিষয় বিলাক ইয়াত আহি পৰে।
  5. বিনিয়োগ (investment): আমাৰ জীৱনৰ বিভিন্ন আৰ্থিক লক্ষ্যৰ বাবে আমি ধন সাঁচিব লাগে। আমাৰ সাঁচতীয়া ধন ভালদৰে বৃদ্ধি কৰাৰ বিভিন্ন বিষয় বিলাক ইয়াত আহি পৰে।

ইয়াৰ পিচৰ ভাগত আয় (Income) ৰ বিষয়ে লিখিম।


The views posted here are entirely mine and they are not necessarily correct. You are most welcome to differ to them. Please post your views as comment.

Friday, March 4, 2022

Personal Finance: ভাগ ১

ভাগ ২ >>

মই মোৰ ল'ৰাৰ লগত বহি তাৰ কাৰ্টুন চাই আছো, তেনেতে Ant and Grasshopper ৰ কাৰ্টুন এটা ওলাল। ইয়াত ফৰিংটোৱে ভৱিষ্যতৰ একো চিন্তা নকৰি দিনবোৰ আনন্দৰে কটায়। ইফালে পৰুৱাবোৰে কষ্ট কৰি ভৱিষ্যতৰ বাবে বস্তু গোটাই থয়। পৰুৱাবোৰে সোধাত ফৰিংটোৱে কয় যে চিন্তাৰ একো কাৰণ নাই, দিনবোৰ এতিয়াৰ দৰেই ভালে ভালে চলি যাব।
পিচত ঠান্ডা দিনত বৰফ পৰি সকলো বস্তু নোহোৱা হোৱাত ফৰিং বিপদত পৰে, কিন্তু পৰুৱাবোৰৰ তেতিয়াও একো অসুবিধা নহ'ল, সিহতৰ গোটাই থোৱা বস্তুৰে ভালদৰে চলি গ'ল।

ইয়াৰ পৰা আমাৰ কিছু শিকিব লগীয়া আছে। আমি উপাৰ্জন কৰি থকা সময়ত আমাৰ ভৱিষ্যতৰ কথা বিশেষ নাভাবো, ভৱিষ্যতত কি কি ধৰণৰ সমস্যা আহিব পাৰে তাৰ বাবে একো চিন্তা নকৰো আৰু একো প্ৰস্তুতিও নচলাওঁ। আমি বহুতেই এইটোও পাহৰি যাওঁ যে আমিও এদিন বুঢ়া হ'ম, আমিও বেমাৰত পৰিম, আমিও এদিন মৃত্যুৰ মূখত পৰিম, আমিও কেতিয়াবা আকস্মিক ভাবে দূৰ্ঘটনাৰ সন্মুখিন হ'ব লগা হ'ব পাৰে। আমি বেচিভাগেই এইবিলাকৰ প্ৰতি বেচি সজাগ নহও আৰু সেয়েহে জীৱনত যেতিয়া এই ধৰণৰ সমস্যাৰ সন্মুখিন হওঁ তেতিয়া অসুবিধাত পৰো।

আমাৰ জীৱনত আহিব পৰা এনে সমস্যাৰ বাবে আৰ্থিক দিশত প্ৰস্তুত হ'বলৈ আমাক Personal Finance ৰ জ্ঞান লাগে।
ইয়াত মই মোৰ অভিজ্ঞতা আৰু Certified Financial Planner ৰ বাবে কৰা অধ্যয়নৰ ভিত্তিত Personal Finance ৰ ওপৰত লিখিব ওলাইছোঁ, মুঠতে প্ৰায় ১৬ টা ভাগ আছে। আশাকৰো কোনোবা ইয়াৰ দ্বাৰা কিছু পৰিমানে হ'লেও লাভবান হ'ব।


The views posted here are entirely mine and they are not necessarily correct. You are most welcome to differ to them. Please post your views as comment.